Ancaman ‘Turun Kasta’ Bursa RI: Fitch Ratings Bedah Risiko di Balik Status Standalone Market
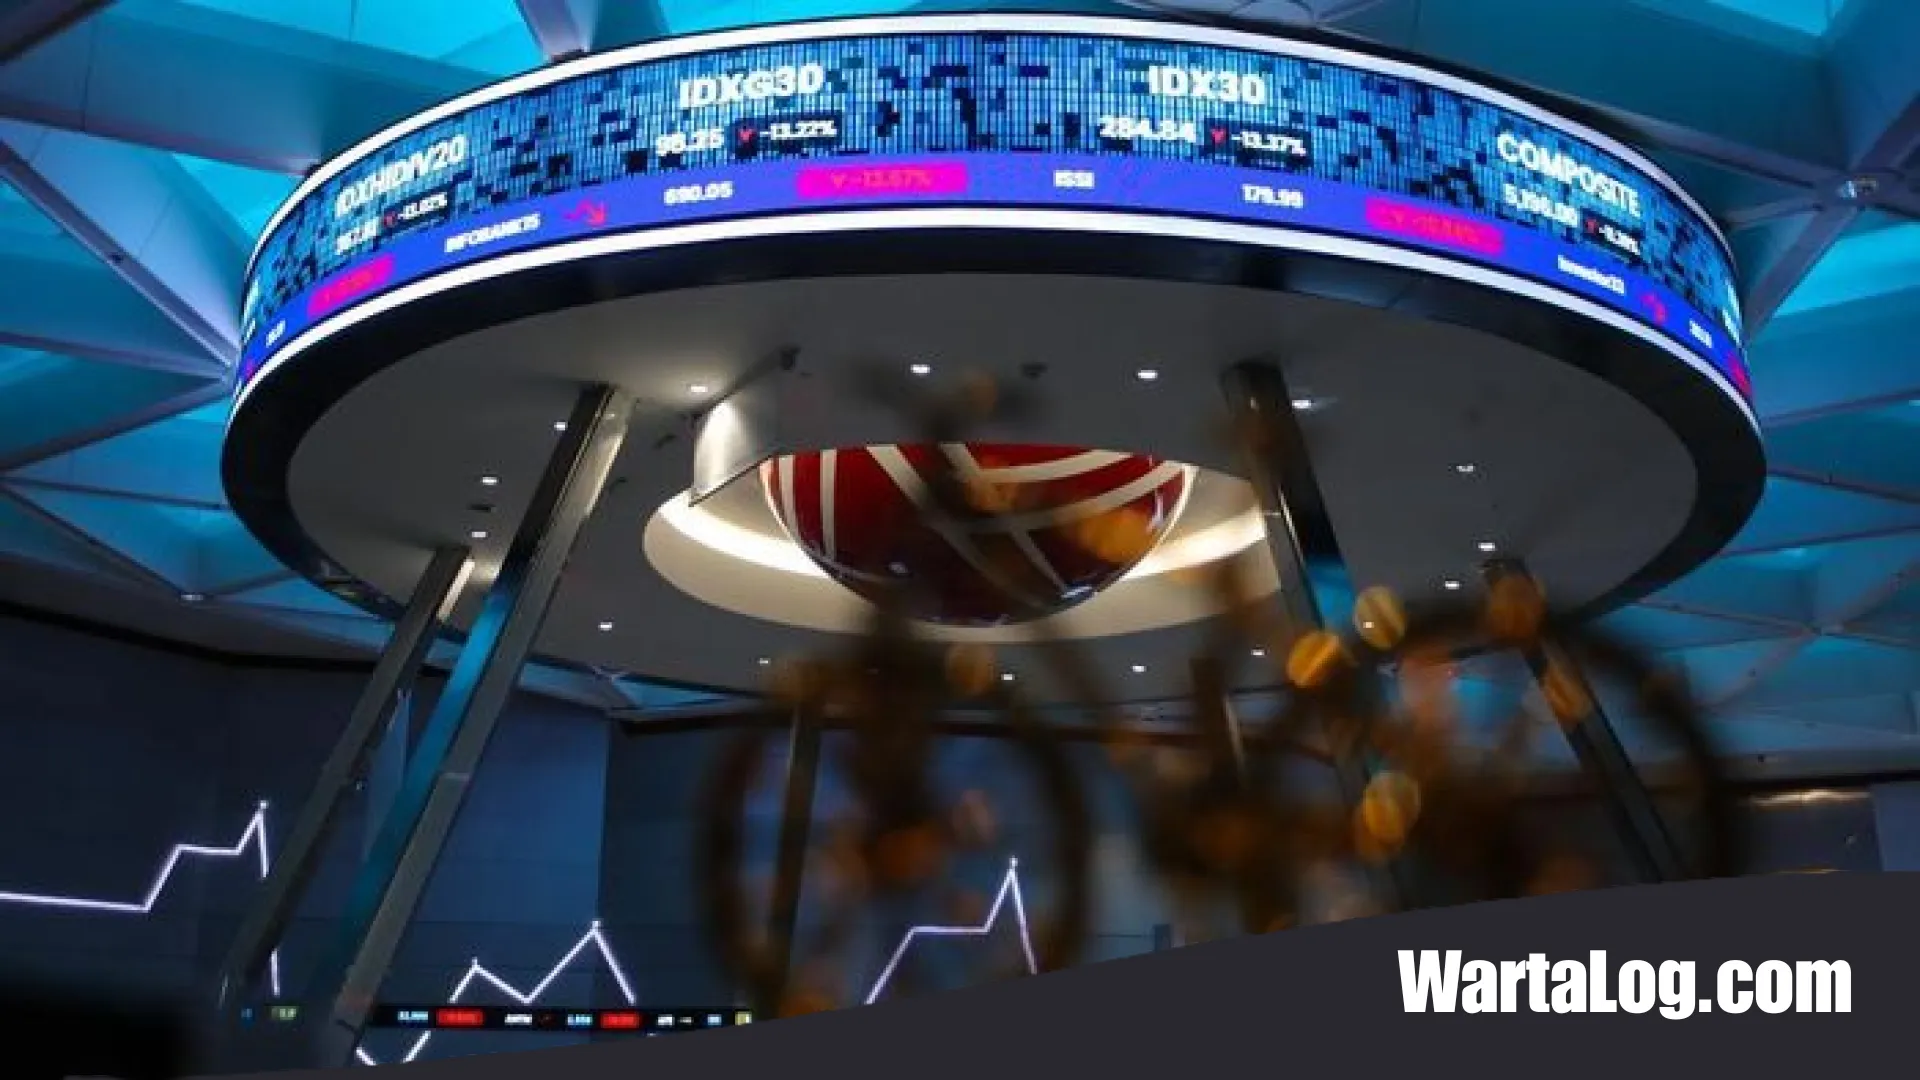
WartaLog — Awan mendung nampaknya tengah menggelayut di atas langit pasar modal Indonesia. Setelah Morgan Stanley Capital International (MSCI) melontarkan wacana yang mengejutkan publik finansial, kini giliran lembaga pemeringkat kredit internasional ternama, Fitch Ratings, yang angkat bicara. Sorotan tajam ini tertuju pada potensi degradasi status pasar modal Indonesia, dari yang sebelumnya menyandang gelar bergengsi Emerging Market menjadi sekadar Standalone Market.
Perubahan status ini bukanlah perkara sepele. Dalam kancah investasi global, label tersebut menentukan seberapa besar minat investor asing untuk menanamkan modalnya di tanah air. Jika wacana ini benar-benar terealisasi, bursa saham kita ibarat turun kelas dari liga utama menuju liga amatir, yang tentu saja akan memicu eksodus besar-besaran modal asing dari pasar domestik.
Banjir Diskon di Transmart Full Day Sale: Buruan Sikat Smart TV 43 Inch Cuma Rp 3,7 Juta!
Sinyal Merah dari Fitch Ratings: Analisis George Xu
George Xu, Direktur dalam tim Sovereign Fitch Ratings, memberikan pandangan mendalam mengenai gejolak yang tengah terjadi. Menurutnya, kondisi pasar modal Indonesia saat ini sedang berada dalam tekanan jual yang sangat signifikan. Tekanan ini bukan datang secara tiba-tiba, melainkan merupakan akumulasi dari berbagai risiko yang sebelumnya sudah terendus oleh radar pemeringkat Fitch.
Bahkan, Fitch Ratings mencatat bahwa benih-benih krisis kepercayaan ini sudah teridentifikasi sejak penilaian mereka pada Maret 2026. Kala itu, Fitch mengambil langkah berani dengan memangkas prospek peringkat utang Indonesia dari ‘Stabil’ menjadi ‘Negatif’, meskipun peringkat utang itu sendiri masih bertahan di level BBB. Penurunan prospek ini menjadi semacam alarm dini yang sayangnya kini mulai mendekati kenyataan pahit.
Aksi Korporasi Memanas: SDPC Perkuat Logistik, ENRG Bidik Dana Segar, dan IPCC Tebar Dividen Jumbo
“Kekhawatiran yang muncul belakangan ini, diikuti oleh aksi jual masif di pasar, kian mempertegas risiko yang telah kami identifikasi sebelumnya. Hal ini mencakup kredibilitas kebijakan, disiplin fiskal, hingga tata kelola pasar modal kita,” ujar Xu dalam keterangan resminya. Ia juga menyoroti adanya kecenderungan sentralisasi kewenangan pengambilan kebijakan yang menjadi perhatian serius bagi lembaga internasional.
Cadangan Devisa: Benteng Terakhir yang Mulai Terkikis?
Meskipun situasi di bursa saham tampak mencekam, Fitch memberikan sedikit angin segar terkait kondisi makroekonomi secara umum. Xu menjelaskan bahwa dinamika yang terjadi di lantai bursa tidak serta-merta meruntuhkan penilaian kredit kedaulatan Indonesia secara instan. Pemerintah dinilai masih memiliki amunisi yang cukup kuat untuk menjaga stabilitas moneter.
Transformasi Jaminan Produk di Indonesia: Mengapa Label Non-Halal Menjadi Kunci Transparansi Konsumen 2026?
Hingga akhir kuartal III-2026, Indonesia tercatat memiliki cadangan devisa sebesar US$ 146,3 miliar. Angka yang cukup fantastis ini diyakini mampu menjadi perisai bagi nilai tukar rupiah agar tidak terperosok lebih dalam di tengah badai ketidakpastian global. Pihak berwenang masih dianggap memiliki ‘alat tempur’ yang memadai untuk menarik kembali modal asing jika kebijakan yang diambil tepat sasaran.
Namun, perisai ini bukan tanpa celah. Xu memberikan catatan kritis terkait langkah Bank Indonesia (BI) yang rajin melakukan intervensi di pasar valuta asing. Meskipun tujuannya mulia untuk menstabilkan rupiah, intervensi yang terus-menerus ini berisiko menguras cadangan devisa dan menyedot likuiditas rupiah di pasar domestik. Dampaknya, kondisi pendanaan di dalam negeri bisa semakin ketat dan mencekik pelaku usaha.
Risiko Likuiditas dan Beban Utang Masa Depan
Data menunjukkan bahwa posisi short bersih BI dalam valuta asing telah menembus angka lebih dari US$ 32 miliar pada pengujung Agustus. Situasi ini menyimpan bom waktu yang bisa meledak saat masa jatuh tempo tiba, di mana kebutuhan akan likuiditas valuta asing akan melonjak drastis. Jika tekanan eksternal terus berlanjut tanpa ada perbaikan fundamental, biaya pinjaman pemerintah dipastikan akan meroket.
Kenaikan biaya pinjaman ini akan menjadi beban berat bagi Anggaran Pendapatan dan Belanja Negara (APBN). Alih-alih digunakan untuk pembangunan infrastruktur atau kesejahteraan rakyat, dana publik justru akan tersedot untuk membayar bunga utang yang kian mahal. Inilah lingkaran setan yang coba diingatkan oleh Fitch kepada para pengambil kebijakan di Jakarta.
Menanti Langkah Nyata Otoritas Pasar Modal
Dalam beberapa pekan ke depan, publik dan pelaku pasar menantikan langkah konkret dari otoritas pasar modal Indonesia. Fitch menekankan pentingnya perbaikan tata kelola (governance) dan kinerja pasar secara menyeluruh. Namun, Xu juga memberikan peringatan bahwa sekadar janji atau kebijakan di atas kertas tidak akan cukup untuk menenangkan kegelisahan investor.
“Efektivitas dan konsistensi pelaksanaan kebijakan akan terus dipelototi oleh pasar. Investor saat ini berada dalam posisi sangat berhati-hati,” tambahnya. Jika kepercayaan investor tidak segera dipulihkan, prospek pertumbuhan ekonomi jangka menengah Indonesia dipertaruhkan. Penurunan arus masuk investasi langsung asing (Foreign Direct Investment/FDI) bisa menjadi konsekuensi logis yang menyakitkan bagi pertumbuhan ekonomi nasional.
Masa Depan Peringkat Utang Indonesia
Selama ini, peringkat utang Indonesia memang ditopang oleh fondasi makroekonomi yang stabil, pertumbuhan jangka menengah yang solid, serta rasio utang pemerintah terhadap PDB yang masih dalam batas moderat. Namun, Fitch menegaskan bahwa fondasi tersebut mulai menunjukkan keretakan di beberapa sisi.
Beberapa faktor penghambat yang masih membayangi profil kredit Indonesia antara lain:
- Rendahnya penerimaan pendapatan negara dibandingkan dengan potensi yang ada.
- Tingginya beban pembayaran bunga utang dalam struktur APBN.
- Kelemahan struktural dalam aspek tata kelola dan transparansi lembaga.
- Ketidakpastian terkait aktivitas kuasi-fiskal yang bisa menambah beban negara secara tidak langsung.
Dibutuhkan keberanian politik dan integritas kebijakan untuk membalikkan keadaan ini. Status Emerging Market bukan sekadar label kebanggaan, melainkan simbol kepercayaan dunia internasional terhadap ekosistem finansial kita. Kehilangan status tersebut berarti menutup pintu bagi triliunan rupiah dana kelolaan global yang hanya diperbolehkan masuk ke pasar yang memiliki standar tata kelola tertentu.
Kesimpulannya, Indonesia kini tengah berada di persimpangan jalan. Apakah kita akan mampu membenahi diri dan mempertahankan martabat di mata investor global, atau justru terjerembab ke dalam status Standalone Market yang sunyi dari hiruk-pikuk modal internasional? Waktu akan menjawab, namun peringatan dari Fitch Ratings ini harus menjadi cambuk bagi pemerintah untuk segera berbenah sebelum terlambat.
Langkah Strategis BBCA: BCA Resmi Perpanjang Periode Buyback Saham Hingga Akhir Oktober 2026
Stok Aman! Pertamina Patra Niaga Gerak Cepat Amankan Pasokan BBM di Majalengka
Antisipasi Kelangkaan Energi: ESDM Pastikan Antrean BBM di Jawa Timur Tuntas dalam 48 Jam
Modernisasi Jalur KRL Jabodetabek: KAI Properti Tuntaskan Penggantian 180 Insulator dan Perawatan Ratusan Kilometer Jaringan Listrik
Tragedi KMP Batumandi di Perairan Merak: Kronologi Lengkap dan Langkah Tegas Bos ASDP
Guncangan MSCI dan Langkah Maraton OJK: Menakar Masa Depan Bursa RI di Tengah Ancaman Turun Kasta
Menambal Defisit 31 Ribu Barel: Strategi Agresif SKK Migas Amankan Target Lifting Minyak Nasional
Strategi Bahlil Lahadalia di Tengah Lonjakan Harga Batu Bara: Peluang Genjot Produksi demi Devisa Negara
Berburu Rp 13.000 Triliun: Strategi Indonesia Gandeng Pengusaha Lokal Demi Target Ekonomi 8 Persen
Langkah Raksasa Hilirisasi: Pabrik Baterai Kendaraan Listrik CATL Karawang Menanti Peresmian Presiden
Menelisik Akar Krisis BBM di Bali: Terhambatnya Pasokan Jalur Laut hingga Langkah Strategis Pemerintah